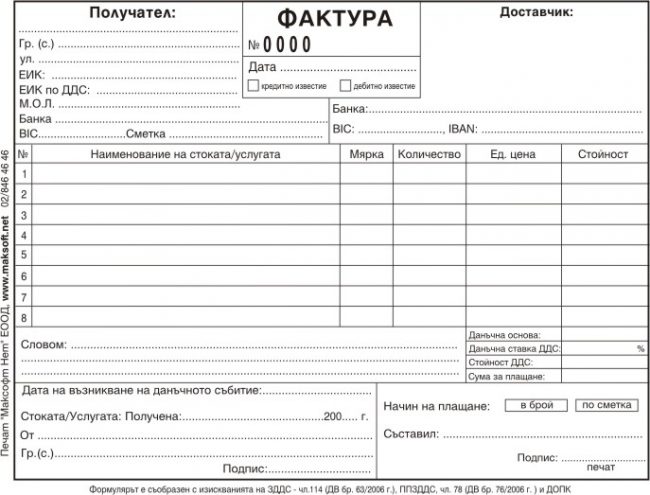

Чл. 114. (1) Фактурата задължително съдържа:
1. наименование на документа;
2. пореден десетразряден номер, съдържащ само арабски цифри, базиран на една или повече серии в зависимост от отчетните нужди на данъчно задълженото лице, който идентифицира фактурата уникално;
3. дата на издаване;
4. име и адрес на доставчика;
5. идентификационен номер по чл. 94, ал. 2 на доставчика, съответно номера по чл. 84 от Данъчно-осигурителния процесуален кодекс - когато доставчикът е нерегистрирано по този закон лице;
6. име, фамилия и подпис на съставителя;
7. име и адрес на получателя по доставката;
8. идентификационен номер по чл. 94, ал. 2 на получателя, съответно номера по чл. 84 от Данъчно-осигурителния процесуален кодекс - когато получателят е нерегистрирано по този закон лице, идентификационен номер за целите на ДДС - когато получателят е регистриран в друга държава членка, друг номер за идентификация на лицето, когато такъв се изисква съгласно законодателството на държавата, където е установен получателят;
9. количеството и вида на стоката, вида на услугата;
10. датата, на която е възникнало данъчното събитие на доставката, или датата, на която е получено плащането;
11. единичната цена без данъка и данъчната основа на доставката, както и предоставените търговски отстъпки и намаления, ако те не са включени в единичната цена;
12. ставката на данъка, а когато ставката е нулева - основанието за прилагането й, както и основанието за неначисляване на данък;
13. размера на данъка;
14. сумата за плащане, ако тя се различава от сумата на данъчната основа и на данъка;
15. обстоятелствата, които определят стоката като ново превозно средство - при вътреобщностна доставка на нови превозни средства.
(2) Когато лице извършва дистанционна продажба на стоки, регистрирано е за целите на ДДС в друга държава членка и мястото на изпълнение на доставката при условията на дистанционна продажба е на територията на другата държава членка, освен реквизитите по ал. 1 във фактурата се посочват задължително:
1. идентификационният номер на лицето за целите на ДДС, издаден от другата държава членка;
2. ставката на данъка, приложима за доставката в другата държава членка;
3. размерът на данъка, дължим по доставката.
(3) Когато регистрирано лице - посредник в тристранна операция, документира извършена доставка на стоки до придобиващия в тристранната операция, като основание за неначисляване на данък във фактурата се посочва "чл. 28с(Е)(3) 77/388/ЕЕС".
(4) Когато данъкът е изискуем от получателя, във фактурата не се посочват размерът на данъка и данъчната ставка. В този случай във фактурата се посочва изрично, че данъкът е изискуем от получателя, както и основанието за това.
(5) Сумите по фактурата могат да бъдат посочени в която и да е валута, при условие че данъчната основа и размерът на данъка се посочат в български лева при спазване изискванията на чл. 26, ал. 6.
(6) Издадените фактури могат да бъдат изпращани на хартиен носител или по електронен път. Получените фактури по електронен път се приемат, когато получателят е потвърдил получаването им, при условие че са гарантирани автентичността на произхода и ненарушеността на съдържанието.